Cómo reducir los costes de fabricación

¿Cómo se reduce el coste de producción?
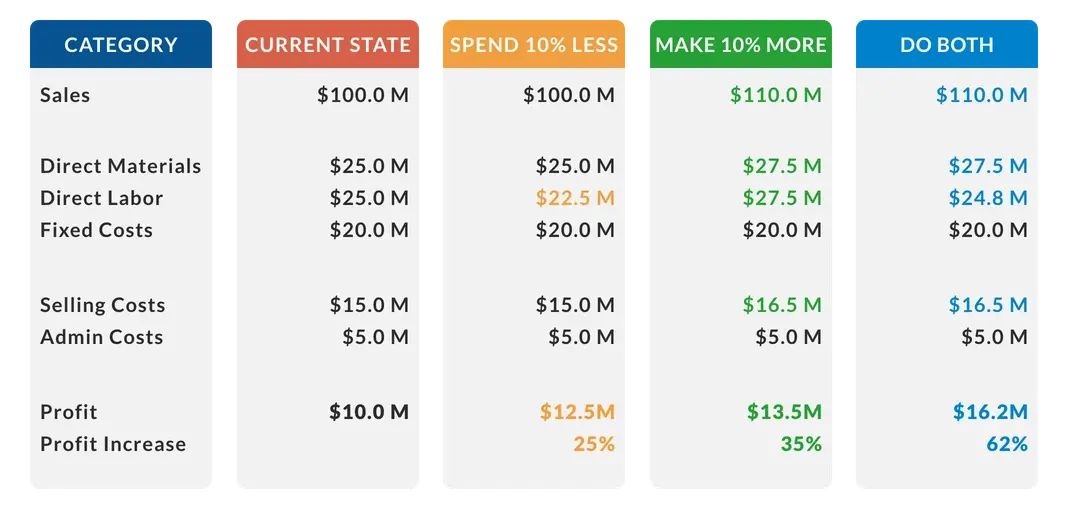
La reducción de los costes de fabricación puede lograrse de forma directa (gastando menos) o indirecta (produciendo más):
- Gastar menos: fabricar el mismo número de piezas utilizando menos recursos
- Producir más: fabricar más piezas utilizando los mismos recursos
¿Qué es mejor? Ambas opciones aportan valor. Ambas son importantes. Ninguna es intrínsecamente «mejor». Sin embargo, las empresas suelen poner más énfasis en la reducción de costes. El problema es que la reducción de costes (gastar menos) puede llegar rápidamente a un punto de rendimientos decrecientes, además de tener un límite absoluto de cero, mientras que el aumento del rendimiento (fabricar más) no tiene ese límite. Nuestra recomendación: esfuérzate por conseguir ambas cosas.
Curiosamente, dos de las iniciativas de mejora más conocidas encajan muy bien con estos dos enfoques para reducir costes (y aumentar la rentabilidad):
- Fabricación ajustada(Lean Manufacturing): gastar menos eliminando sin descanso todo tipo de desperdicio del proceso de fabricación
- Teoría de las Restricciones: producir más identificando y eliminando sin descanso las restricciones en la producción; aumentando así el rendimiento
Existen muchas otras disciplinas y técnicas para reducir los costes de fabricación, como Six Sigma, el Diseño para la Fabricabilidad (DFM) y la Gestión de la Cadena de Suministro (SCM). Sin embargo, nos centraremos principalmente en aprovechar la fabricación ajustada (para gastar menos) y la Teoría de las Restricciones (para producir más).
Definición de una estrategia de ahorro de costes
Resulta útil definir una estrategia formal con ideas para reducir los costes de fabricación. Una vez articulada, esta estrategia puede aplicarse de forma coherente, tanto en todos los equipos como a lo largo del tiempo. He aquí un ejemplo de definición:
Reducimos continuamente nuestros costes de fabricación identificando la restricción de producción (el cuello de botella de la fabricación) y aplicando a continuación todas las herramientas y técnicas a nuestro alcance para mejorar el rendimiento de dicha restricción. Cuando deja de ser la restricción, identificamos la nueva restricción y repetimos el proceso. Las herramientas y técnicas incluyen las mejores prácticas contrastadas de la fabricación ajustada (Lean Manufacturing), Six Sigma, la Teoría de las Restricciones y otras fuentes. Las reducciones de costes que no se producen en la restricción también se valoran, pero son una prioridad secundaria respecto a la eliminación del desperdicio y el aumento del rendimiento en la restricción.
Mejores prácticas para reducir el coste de producción
La Teoría de las Restricciones (TOC) identifica el factor limitante más importante (denominado «restricción») que se interpone en el camino para alcanzar un objetivo (como obtener beneficios) y, a continuación, mejora sistemáticamente esa restricción hasta que deja de ser el factor limitante. En los procesos de fabricación, la restricción suele denominarse «cuello de botella». Curiosamente, la restricción no tiene por qué ser necesariamente el equipo. También puede ser una política (formas de trabajar obligatorias o recomendadas), un paradigma (creencias o hábitos profundamente arraigados) o incluso el mercado (cuando la capacidad de producción supera las ventas).
El poder subyacente de la TOC proviene de su enfoque preciso como un rayo láser en un único objetivo (el beneficio) y de la eliminación sistemática de los obstáculos que impiden alcanzar más de ese objetivo (eliminando las restricciones). Desde la perspectiva de la reducción de costes, una de las características más atractivas de la TOC es que, por naturaleza, prioriza y se centra en las actividades de mejora allí donde tendrán mayor impacto en los costes: la restricción.
La fabricación ajustada (Lean Manufacturing) elimina sin descanso el desperdicio (y, por tanto, el coste) de la fabricación, donde el desperdicio se define como cualquier actividad que no añada valor desde la perspectiva del cliente. Desde la perspectiva de la planta de producción, este desperdicio se mide habitualmente mediante el OEE (eficacia global de los equipos) y las Seis Grandes Pérdidas (averías, puesta a punto y ajustes, reducción de la velocidad, pequeñas paradas, rechazos en el arranque y rechazos en la producción). La fabricación ajustada ofrece una vía directa para reducir costes al proporcionar una amplia gama de herramientas y contramedidas para mejorar el OEE y reducir las Seis Grandes Pérdidas.
El análisis depérdidas causales proporciona información detallada y reveladora sobre las pérdidas que se producen en el cuello de botella, separándolas en dos categorías:
- Pérdida interna: una pérdida que se produce debido a una condición interna al cuello de botella
- Pérdida externa: pérdida que se produce debido a una condición externa al cuello de botella
En el caso de la pérdida externa, es importante identificar tanto la etapa causal del proceso de fabricación como la razón subyacente de la pérdida. El resultado final es una visión mucho más completa de las pérdidas en el cuello de botella (información mejorada), una capacidad mucho mayor para centrarse en las pérdidas que realmente importan (pérdidas en el cuello de botella) y una capacidad mucho mayor para tomar medidas que eliminen dichas pérdidas (mejorar el rendimiento del cuello de botella). Una buena práctica en la fabricación consiste en realizar un seguimiento de tres tipos de pérdidas externas:
| Tipo de pérdida | Descripción |
|---|---|
| Falta de materia prima | El cuello de botella se detiene o funciona lentamente debido a un problema en las fases anteriores que provoca una falta de materias primas en la entrada del proceso. |
| Bloqueo | La restricción se detiene o funciona lentamente debido a un problema en la fase posterior que provoca una acumulación de productos terminados en la salida del proceso. |
| Calidad en las fases posteriores | El cuello de botella debe producir piezas adicionales para sustituir las perdidas debido a problemas de calidad en las fases posteriores. |
Las iniciativas de mejora de la fabricación ajustada pueden estar muy centradas; sin embargo, lo más habitual es que se implementen como iniciativas de amplio espectro (es decir, en todos los equipos). La Teoría de las Restricciones, por su parte, se centra con precisión milimétrica en mejorar la restricción. La combinación de ambas (con Causal Loss proporcionando una visión completa de las pérdidas en la restricción) crea una magnífica oportunidad para reducir significativamente los costes y mejorar la rentabilidad.
Tres estrategias excelentes para reducir los costes de fabricación
Tres estrategias eficaces para reducir los costes de fabricación son:
1. Aborda tus principales fuentes de pérdidas
Problema: Queremos una forma sencilla y eficaz de reducir los costes de fabricación; una que se pueda aplicar a todos los equipos de nuestra planta (es decir, queremos gastar menos).
Estrategia: Centrarse en abordar las principales fuentes de pérdida de tiempo de producción, prestando atención secundaria a los problemas emergentes (pérdidas cuya tendencia es al alza).
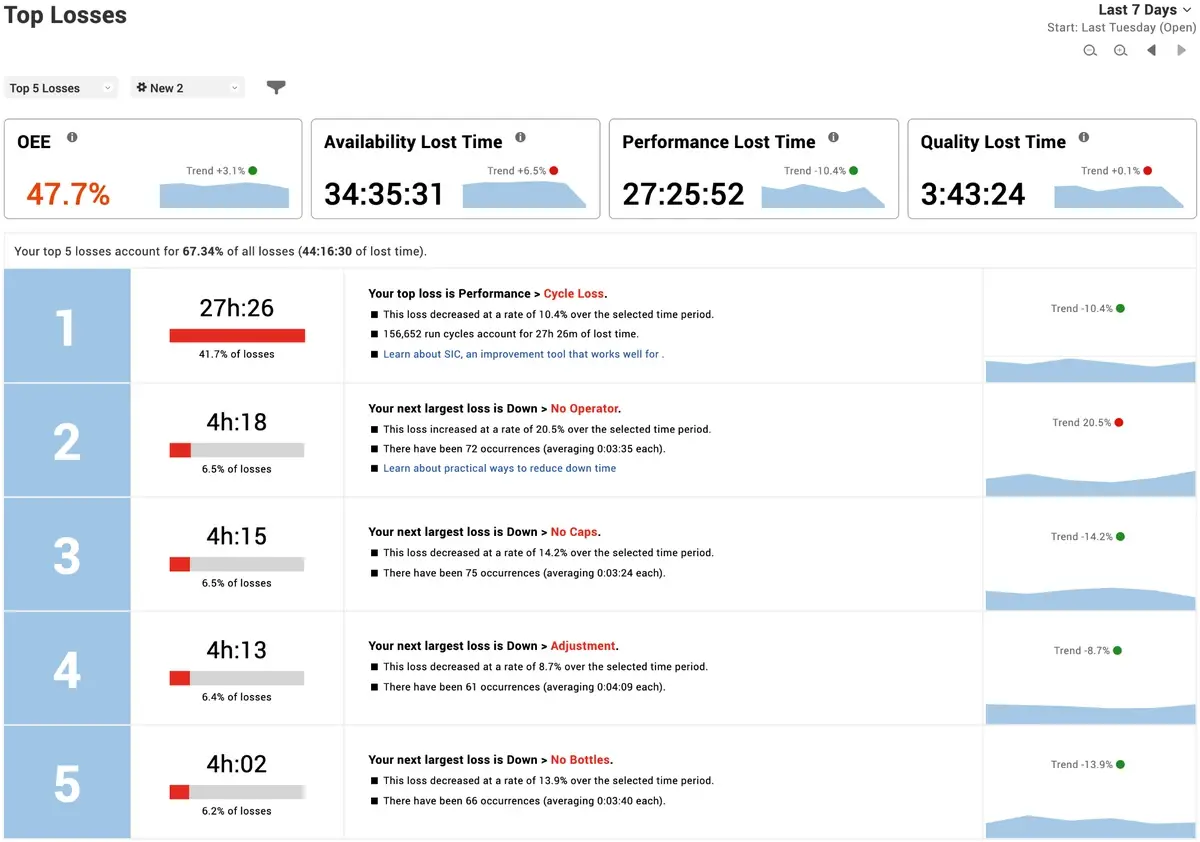
Solución: El informe «Principales pérdidas» de XL ofrece información detallada sobre las principales fuentes de pérdida de tiempo de producción, incluyendo datos de tendencias y minigráficos que resultan especialmente útiles para detectar problemas emergentes. Para decidir dónde centrar tu tiempo y atención, simplemente:
- Establezca el intervalo de fechas en «Últimos 30 días».
- Identifica una de las cinco principales pérdidas en la que el equipo tenga más confianza en poder mejorar.
- Acordad un objetivo de mejora y los recursos externos necesarios para alcanzarlo.
Revisa el progreso siguiendo de cerca el informe «Principales pérdidas» (especialmente la información sobre tendencias).
2. Mejorar la restricción
Problema: Queremos aumentar el rendimiento de nuestro proceso de fabricación (es decir, queremos producir más).
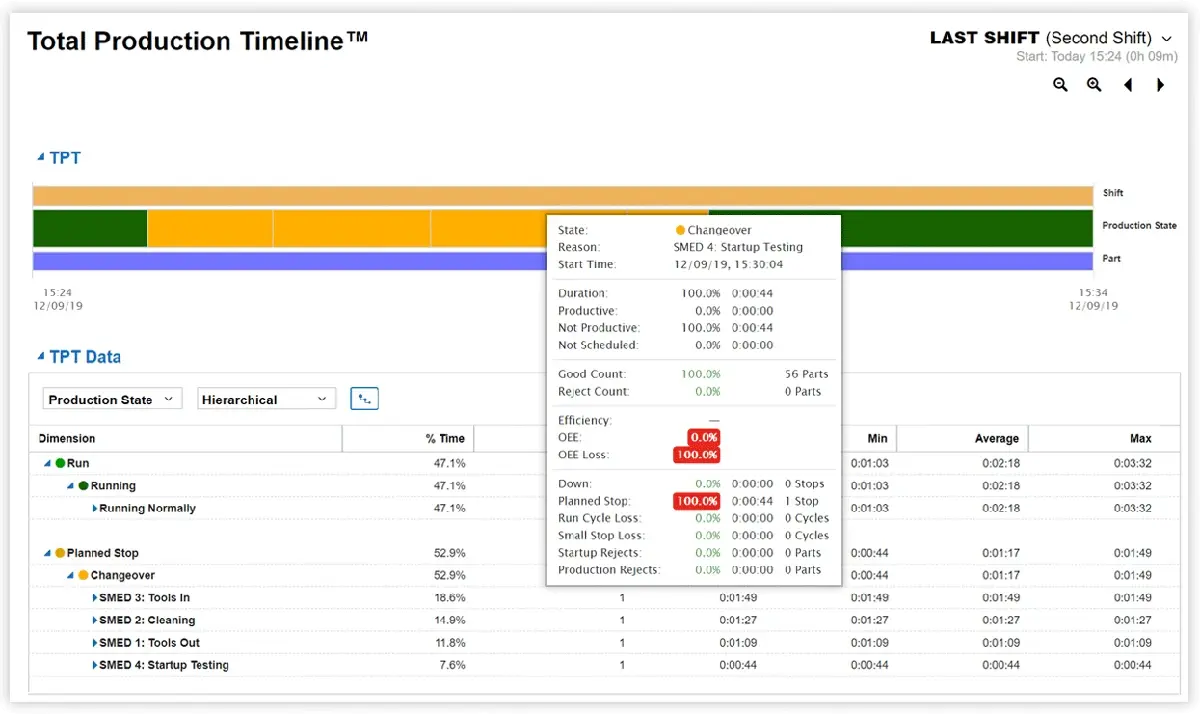
Estrategia: Aplicar el análisis de pérdidas causales para obtener una visión completa de todas las pérdidas en el cuello de botella. Utilizar códigos de motivo para distinguir entre pérdidas internas y externas. Para cada pérdida externa, identificar tanto el paso causal como el motivo subyacente de la pérdida.
Solución: XL ofrece numerosas herramientas analíticas que aprovechan la información de los códigos de motivo. Registrar los motivos resulta especialmente sencillo, ya que lo único que tienen que hacer los operarios es escanear el código de barras correspondiente. XL facilita aún más esta tarea al generar automáticamente hojas de códigos de barras para los operarios y al «asignar» automáticamente los motivos al evento coincidente más reciente.
Utiliza XL para registrar cuatro tipos de códigos de motivo:
- Interna: la restricción se detiene o funciona lentamente debido a un problema interno de la propia restricción
- Por falta de materia prima: la restricción se detiene o funciona lentamente debido a un problema en las fases anteriores del proceso
- Bloqueado: la restricción se detiene o funciona lentamente debido a un problema en la fase posterior
- Calidad en la fase posterior: la restricción tendrá que sustituir piezas perdidas debido a problemas de calidad en la fase posterior
3. Ganar el turno
Problema: Queremos involucrar de forma proactiva a los empleados de planta para que nos ayuden a reducir costes.
Estrategia: Centrar la atención en la limitación (u otro equipo crítico) mediante un cuadro de mando que anime a los empleados a«ganar su turno»cumpliendo o superando los objetivos de rendimiento.
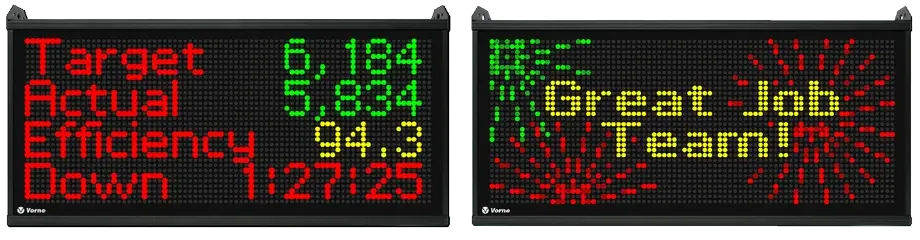
Solución: XL incluye un marcador integrado con más de 100 métricas incorporadas. Uno de los conjuntos de métricas más eficaces para la planta de producción es el TAED, que identifica al instante si la producción va por delante o por detrás del objetivo de producción, en tiempo real:
- Objetivo: Cantidad de piezas buenas que deberían haberse fabricado
- Real: Cantidad de piezas en buen estado fabricadas realmente
- Eficiencia: relación entre el valor real y el objetivo; una puntuación de eficiencia del 100 % o superior significa que su equipo está «ganando su turno»
- Tiempo de inactividad: llama la atención en tiempo real sobre uno de los mayores «factores perturbadores» de la producción
Cuando el equipo cumple o supera las expectativas, XL puede mostrar automáticamente un mensaje que refuerza su logro.